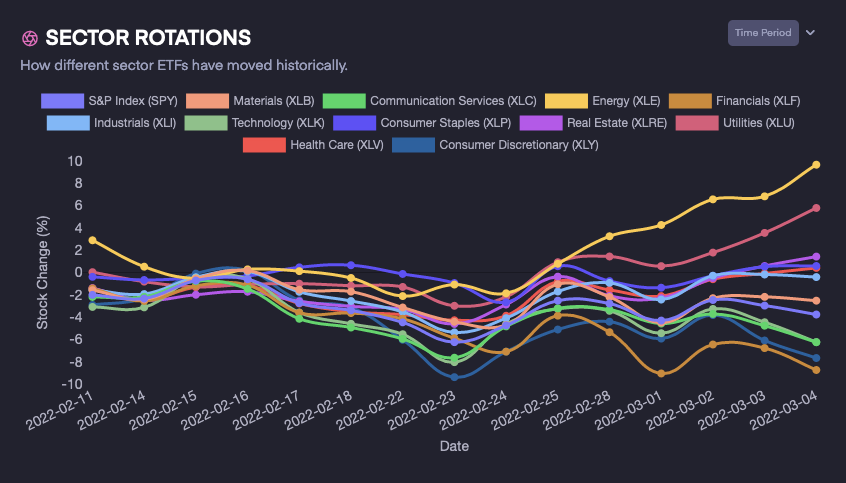
A googletól elkívánták, jön a 20:1-es split és a rv.visszavásárlás 10milliárd értékben, ami lófütty ekkora méretnél...
3e-re jól felugrott :)

A googletól elkívánták, jön a 20:1-es split és a rv.visszavásárlás 10milliárd értékben, ami lófütty ekkora méretnél...
3e-re jól felugrott :)
|
|
Anno 2016-ban a Mylan-nél volt egy classaction, amire jelentkeztem- mondván úgysem kerül semmibe, nézzük meg mi lesz belőle.
Erre most kaptam egy levelet egy amcsi ügyvédi irodától, hogy 30m USD-t kapott a Fund és adjam be az igazolásokat, hogy mennyi veszteségem volt és küldjem be az állításomat alátámasztó hivatalos dokumentumokat.
Kíváncsi vagyok, hogy lesz-e ebből valami (bár a bankszámlaszámom nem kérték el- ez azért ne ad így még okot nagy bizakodásra.)
Nem is gondoltam volna, hogy lesz ebből valami.
Lehet a többi class action-re is jelentkeznem kellett volna (GME, Array és még egy csomó cégnél volt ilyen).
Nektek van ilyenben tapasztalatotok?

de milyenbe... még sosem volt napi aljról +800 pont a Nasdaqban, csak tegnap.
Százalékosan is a 20. legerősebb nap aljról.
Fura, de nem lehet, hogy arról van szó, a piac arra számít, hogy a FED most eltolja a kamatemelést?
...
Hacsak nem történik valami nagyon váratlan dolog, akkor márciusban kamatot emel az amerikai jegybank. Nagyot változott a világ, hiszen fél évvel ezelőtt nem sokan számítottak erre, a piaci befektetők úgy gondolták, hogy talán majd 2022 vége felé szigoríthat először a Fed. Az ősztől azonban erősödni kezdtek a kamatemelési várakozások, és mértékük is egyre feljebb csúszott. A múlt héten, a várakozásokhoz képest ismét jóval magasabb januári amerikai inflációs adat megjelenését követően még agresszívebbé váltak a várakozások. A kétéves amerikai állampapír hozama a héten durván megugrott. A napi 10-20 bázispontos emelkedések nagyon ritka jelenségnek számítanak, és azt mutatják, hogy rövid távon is rendkívül gyorsan változik a piaci várakozás. Az ábrán látszik, hogy
MOSTANRA MÁR 6-7 EMELÉS VAN IDÉNRE BEÁRAZVA, ÉS A PIAC AZT SEM TARTJA KIZÁRTNAK, HOGY AKÁR 50 BÁZISPONTOS LÉPÉSSEL KEZDI A FED A CIKLUST MÁRCIUSBAN, AMIRE AZ ELMÚLT ÉVTIZEDEKBEN SOHA NEM LÁTTUNK PÉLDÁT.

A piaci kép azért változott ilyen gyorsan fél év alatt, mert az USA-ban (meg a világon nagyjából mindenhol) a korábban vártnál sokkal magasabbra kúszott az infláció, és úgy tűnik, tovább marad a magas szinteken, mint ahogy arra korábban számítani lehetett. Piaci karrierem során eddig soha nem láttam ilyen nagy eltérést az előzetes várakozások és a tényleges inflációs pálya között. Az elemzők 2021 elején még két százalékot alig meghaladó inflációra számítottak az USA-ban, majd folyamatos felfelé revíziókat követően az év végére már majdnem 5 százalékos pénzromlást prognosztizáltak. A 2022-es inflációval kapcsolatban hasonlóan nagy volt csúszás, jelenleg 5 százalék körüli rátára számít idénre a piac. A januári 7,5 százalékos inflációs adatt mellett meglehetősen furcsának tűnhet, hogy a Fed alapkamata még mindig nulla közelében van.
KORÁBBAN, AMIKOR AZ INFLÁCIÓ GYORSULÁSNAK INDULT, A FED MÁR JÓVAL KORÁBBAN A FÉKRE LÉPETT ÉS EMELNI KEZDETT.

Az elemzők és a befektetők legtöbbször a múltbeli tapasztalatokat, mintákat veszik alapul, hogy a jelenlegi helyzetet értékeljék. Ez a megközelítés azonban most két tényező miatt is meglehetősen bizonytalan. Egyrészt a Fed 2020-ban új működési keretrendszert határozott meg magának, másrészt láthattuk, hogy a Covid-válságra adott gazdaságpolitikai reakciók is példanélküliek voltak. A most következő kamatemelési ciklus más lesz, ezt maga Jerome Powell Fed-elnök mondta pár hete. A Fed új keretrendszere arra épül, hogy hosszú évek túl alacsony inflációja után a jegybank átmenetileg magasabb szintre engedi az inflációt, hogy biztosan szabadulni tudjon a monetáris politika számára meglehetősen kényelmetlen alacsony infláció és a nulla közeli kamatok jellemezte környezettől. Az infláció esetében ez a szándékos túlszaladás mindig is magában hordozta, hogy a jegybank a korábbi gyakorlatához képest lemarad, és így utána erőteljesebb kamatemelésekkel kell majd pótolni.
Ez a megoldás 2019-2020 környékén még mindig ígéretes megoldást jelentett a sok éven át tartó inflációs cél alullövésre. A Covid-válság okozta inflációs sokk azonban újabb, nem várt nyomást tett a rendszerre, erősen gyanítható, hogy a Fed nem így képzelte el a korábbi évek túl alacsony inflációjának kiegyensúlyozását. Az eredmény az lett, hogy a piac most úgy látja, hogy a Fed olyan gyors kamatemelésekre kényszerül, ami fenntarthatatlan lesz, és 1-2 éven belül kamatcsökkentésre kényszerül majd.
NAGYON RITKA JELENSÉG, AMIKOR A PIAC A KAMATEMELÉSI CIKLUS MEGKEZDÉSE ELŐTT MÁR ILYEN HAMAR KAMATCSÖKKENTÉSEKET KEZD ÁRAZNI.
Evvel kapcsolatban arra is ritkán látunk példát, hogy a kamatemelési ciklus megkezdése előtt a 2-10 éves amerikai hozamkülönbözet ilyen vészesen közeledne a nulla szinthez. Ez a spread mutató azért számít különlegesnek, mert a 70-es évek óta minden amerikai recessziót előre jelzett. A recessziót megelőzően nagyjából egy évvel a hozamkülönbözet a nullás szint alá bukott, vagyis a rövidebb lejáratú, kétéves kamatszint magasabb volt, mint a 10 éves. A Fed általában a kamatemeléseket akkor szokta elkezdeni, amikor ez a spread 200-250 bázispontos szinten van. Jelenleg ez a különbözet 45 bázispont, három hónapja még 100 bázispont körül volt, és a határidős árazások szerint egy éven belül már nulla alatt lesz.

A gyors csökkenés azt jelzi, hogy a piac alacsony hosszabb lejáratú kamatokra számít, ami azt tükrözi, hogy hosszú távon nem jelent majd problémát az infláció, viszont valószínűleg a gazdasági növekedés is gyatra lesz, feltehetően recesszióba süllyed a gazdaság. A 2-10 éves hozamkülönbözet mélyrepülése azért is érdekes, mert sem a piaci árazások, sem a Fed legfrissebb decemberi kamat előrejelzése (SEP) nem jelez durva, tartós kamatemeléseket. A piaci várakozások szerint a Fed emelési ciklusa valahol 2% körül tetőzhet, ami kifejezetten mérsékelt a múltbeli kamatemelésekhez képest. Kérdéses, hogy a Fed által egyensúlyinak tekintet 2,5 százalékos kamatszintnél alacsonyabb, a jelenlegi magas inflációs számok mellett
DURVÁN NEGATÍV REÁLKAMATOT JELENTŐ, 2 SZÁZALÉKOS KÖRÜLI JEGYBANKI KAMATTAL MEG LEHET-E FOGNI A MOSTANI INFLÁCIÓS GYORSULÁST?
Ha esetleg evvel kapcsolatban változna a piaci álláspont, és tovább fokozódnának a kamatemelési várakozások, akkor nagy valószínűséggel a 2-10 éves spread is még gyorsabban bukna nulla alá.
Lehet azon vitatkozni, hogy a jelenlegi viszonylag erős amerikai növekedési mutatók mellett miért ilyen pesszimista a piac, viszont azt el kell ismerni, hogy a múltbeli tapasztalatok alapján elég jó találati aránya van. Hasonló volt a helyzet 2018-2019 környékén is, igaz akkor a Fed nagyjából már két éve szigorított. 2019 elején a Fed végül fordulatra kényszerült, és gyors kamatvágásokba kezdett. A jelenlegi helyzet sok szempontból más, nagyon magas az infláció, így nehezebb lesz visszavonulót fújni. Persze az adósságszint is magasabb, így feltehetően a kamatemelések hatása is erőteljesebb. Ez a ciklus egyelőre nagyon másnak ígérkezik, ahogy mondani szokás „this time is different”. Majd meglátjuk.
Azért durva, hogy Putyin elkezdett háborúzgatni, és zöldbe borultunk...
piros, mint a paradicsom nem sárga,
esni fogunk lefelé, mint állat...
izgi napunk lesz ma is... futures piros, mint a paradicsom..

ms legalább az amcsi papírjaim nem esnek...
jut eszembe, leesett mire gondolsz... ez lehet az, dark poolba (https://en.wikipedia.org/wiki/Dark_pool) adják veszik a fiúk..
erre gondolsz? after kereskedés nem jelenik meg a napi grafikonon..
Máspapíroknál is láttatok ilyet?
afterban az NRGV.US-nél a 12-n lévő árfolyam felugrott egy -egy pillanatra 16-ra, 22-re meg 20 környékére.
De a grafikonon nem látni. Először azt hittem, hogy vmi cache jött vissza a képre, de a stocktwits-en sokan látták és nemcsak ennél a papírnál, hanem a DKNG-nél is...
De a bent lévő orderek nem teljesültek...
Mi a phasz volt akkor ez egymás után többször is???
Köszi, akár kettővel is! :-) Ha lenne egy budapesti stocky találkozó, akkor mindenképpen.
Lassan jössz egy sörrel :P
A legtöbb részvényelemző életében egyszer látott igazi farmot, és az is csak egy osztálykiránduláson volt, ezért 12 éves koráig azt hitte, hogy a tej eleve dobozban érkezik. Ha mégis elvitték egy fagyos hajnalon a apja másodunokatestvérének a házához egy disznóvágásra, ott helyben megfogadta, hogy áttér a vegán életmódra. Ezt a sziklaszilárd elhatározását utána 9 napig tudta tartani, és bár a hentest még hetekig nem volt képest meglátogatni, de a közértben kapható csomagolt selyemsonkát már előtte is lelkiismeret furdalás nélkül el tudta fogyasztani. Évekkel később elkezdett megnézni egy dokumentumfilmet, amely az ipari méretű állattartásról szól, de ez annyira elborzasztotta, hogy 30 perc után kikapcsolta és inkább átkapcsolt egy NB 2-es focimeccsre.
A neves befektetési szolgáltatónál dolgozó elemző a növénytermesztéssel is hadilábon állt. Kukoricamezőt évente kétszer látott, amikor elutazott a családjával egy-egy wellness hétvégére valamelyik vidéki szállodába. A Starbucks-ban hetente vásárolt ugyan avokádókrémes szendvicset, de amikor a felesége a minap leküldte vásárolni ugyanezért a zöldségért, akkor véletlenül padlizsánt vitt helyette haza. Ha egy társasággal elment kávézni valahová, akkor sikeresen imponált a többiek előtt azzal, hogy nem volt hajlandó arabica szemekből készült italt kortyolgatni, és mindenhol ragaszkodott a robustahoz, ám valójában fogalma sem volt arról, hogy a kettő között mi a különbség.
A következmény az lett, hogy ennek az elemzőnek halvány lila gőze sem volt arról, hogy milyen is valójában az agrár üzlet. Így persze nem csoda, ha a legtöbben durván mellélőnek a bevételek, és az egy részvényre jutó nettó eredmény becslésénél. Nem értette meg az állami támogatások hatását, az időjárás okozta kockázatokat, és a munkaerőhiány miatti problémákat, a szállítási költségeket pedig pláne nem. Egy idő után rácsodálkozott, hogy miért jelent ekkora meglepetést az összes általa követett vállalat, és miért megy vele szembe a piac.
Ezért ez a fundamentális elemző kollégájához, a technikai elemzőhöz fordult, aki ugyan 16 négyzetméteren termesztett répát, paradicsomot és epret otthon, de ő is csak sütés után látott édesburgonyát életében, és fogalma sem volt róla, hogy évek óta színezett fehércukrot rak a kávéjába valódi barnacukor helyett. Ennek ellenére a chartista kolléga nagyjából azért tisztában volt a saját korlátaival, és bár tudta, hogy a fundamentumok és főleg az egyes részvények mögötti sztori fontos, elsősorban a piaci reakciók analizálásából élt.
Rövid és középtávon úgyis a fontos piaci szereplők hangulata és (néha bizony téves) megítélése mozgatja az árfolyamokat.
Ha lenne toplista a legtalálóbb tőzsdei ticker-ekről, akkor a tehén hangját utánozó, agrár cégeket tömörítő ETF egész biztosan a tetején lenne. Az alap egyéb paraméterei már sokkal kevésbé lenyűgözőek. A nettó eszközérték alig haladja meg az 1 milliárd dollár, amely a hasonló eszközök tengerében lassan csak egy pohár víznek felel meg. A forgalom is szerény, még a napi 70 millió dollárt sem éri el, ami az implicit, slippage jellegű költségeket is megdobja a szélesebb vételi-eladási ajánlat közötti magasabb spread miatt.
Az explicit költségek is szokatlanul magasak az ETF-ek között, még ha hajmeresztőnek nem is lehet mondani, de az éves 0,55% már sokakat zavarhat. Arról azért nincs szó, hogy ez az alap egy nagy adag trágyával lenne egyenlő, de azért egy kicsit bűzlik. Emiatt most elsősorban az ágazat teljesítménye miatt vetünk rá egy pillantást.
Az ETF egy hosszú távú emelkedő trendben van, amely ugyan meggyengült az év végére, de még életben maradt. A 90 dolláros támasz sziklaszilárd volt, és számos alkalommal akcióba léptek itt a nagyobb vevők.
Végül hajlandóak voltak magasabb szinteken is vásárolni, ami az utóbbi hetekben hatalmas relatív erőt hozott az ágazat piacára, a nagy index esések mellett itt ez még új csúcsokat is jelentett.
Az ellenállásnál ugyan rövidtávon egy nagy fordulós jelet mutatott be pár napja, de úgy fest, hogy ebből csak egy minimális korrekció származott és az árfolyam immáron megint a 97-es szintet ostromolja, egy hajszállal már át is lépte. Mivel a volatilitás magas, ezért nagy elmozdulásra elég kicsi az esély.

A Bunge egy diverzifikált háttérrel rendelkező agrár- és élelmiszeripari cég, amely például az olajos magvak legnagyobb feldolgozója világszerte, de gabona és cukorkitermelésben, illetve feldolgozásban is jeleskednek. A 14 milliárd dolláros piaci kapitalizációhoz az utolsó négy negyedév során könnyedén produkáltak 2 milliárd dollár feletti nyereséget.
Azonban úgy tűnik, hogy ez a részvény nem igazán volt az értékalapú befektetők kedvence, mert a cash-flow folyamatosan mínuszokat mutatott és az árazási mutatók is kényelmetlenül alacsonyak. A vállalatnak a környezetvédelmi teljesítménye sem fényes, jó pár botrányba belekeveredtek, például brazil őslakosok elől vettek el értékes erdei területeket, és az amerikai hatóság is beperelte őket, mert a telephelyeiken szándékosan rontottak a kibocsátási adatokon a nagyobb profit érdekében. Az ESG értékelések alapján a cég kockázata kifejezetten magas.
A papír hatalmas hosszútávú trendben van és a vevők erejére jellemző, hogy ennek trendvonalától mennyire el is tudott távolodni.
Ha mégis vissza-visszaesik ide, akkor határozott vásárlásokkal lépnek színre az intézmények. A napokban itt is hullócsillag alakzatok révén jött egy megálló és ellenállás kialakítása, de ebből egyelőre csal egy kis konszolidáció lett, ami jelzi a vevői oldal magabiztosságát. A folytatás erősen függ az ellenállás áttörésétől.

Az Archer-Daniels-Midland sem üzemeltet gazdaságokat, de fontos partnerük az élelmiszer termelésben. Emellett fejlesztésekben és szoftverekben is erősek, összességében egy széleskörű, integrált szolgáltatáscsomagot kínálnak az agrár ágazat részére. A vállalat árbevétele a fokozódó kereslet hatására nagyott ugrott és a stabil eredményhányadok miatt a nyereség is szépen nőtt. A városi elemzők azonban nem igazán optimisták a következő időszakra. Szerencsére ez a piacot nem igazán érdekli és egy szép rali után is tovább zsákolják a részvényeket.
Az ADM is egy erős trendben és azon belül is masszív relatív erő állapotában van. Különösen látványos volt január végén a fordulat az 50 napos mozgóátlagról, amelyet egy bődületesen erős three white soldiers alakzat követett.
Szintén nagyon világos a szűk konszolidációs sáv, amelyből való kitörés nemcsak hosszabb, hanem rövid időtávon is nagy emelkedést hozhat magával.
Ugyanakkor a magas volatilitás arra utal, hogy erre még ennél a papírnál is várni kell, akár 2-3 hetet is.

A Mosaic egy közepes kapitalizációjú, főként műtrágyát előállító vállalat. A cégnek Kanadában van egy bányája, amelyet egy magyar emigránsról neveztek el Esterhazynak. Egészen pontosan Eszterházy Pál Oszkárról, aki az 1848-49-es szabadságharc után menekült az amerikai kontinensre. Meghatározó szerepe volt egy új település kialakításában, ezért idővel róla nevezték el a falut, pedig maga az eredeti Eszterházy család sohasem ismerte el, hogy a família leszármazottja lenne.
A vállalat árbevétele enyhén csökkent az utóbbi években, de ez a nettó eredményt nem igazán érintette. Az elkényelmesedett, a fizikai munkát hírből sem ismerő elemzők közül az utóbbi hetekben hárman is negatívabbra változtatták a kilátásokat a vállalt fundamentumai esetén. Az intézmények azonban itt is vállat rándítottak és tovább vették a részvényeket.
A hosszú és középtávú trend ugyan ennél a papírnál is egyértelmű, de a mozgás sokkal hektikusabb és egy kissé kényelmetlenül széles trendcsatornában történik mindez. Ennek aljáról azonban két nagyon erős hullámmal mozdult el a tetejének a közelébe, hogy behozza az enyhe relatív gyengeség miatti hátrányt. A vevők ennél a részvénynél kevésbé határozottan bukkannak fel, de egyértelmű azért, hogy egyelőre fölényben vannak.
A fordulós alakzatok, az ellenállás közelsége és a túlvettség közeli állapot miatt a rövidtávú kép egy kicsit gyengébb, mint a többi fent mutatott papírnál.

Kapcsolódó cikkünk
Az értékelés paraméterei
A támasz és ellenállás szintek olyan árfolyamokat jelölnek, amelyek a piaci pszichológia alapján nagyobb eséllyel képesek megfordítani egy-egy mozgást, illetve ezek áttörése után könnyebben elérhetővé válik a következő szint.
A kockázat a pénzügyi piacokon elérhető befektetési instrumentumok jellemző árfolyam-ingadozásához képest értendő. A kockázat az alábbi értékeket veheti fel: nagyon alacsony, alacsony, átlag alatti, átlagos, átlag feletti, magas, nagyon magas. Például, ha egy részvényre nagyon magas kockázati szintet írunk, akkor az azt jelenti, hogy a pénzügyi piacokon található eszközök között a legnagyobb árfolyam-ingadozást, így veszteséglehetőséget hordja magában.
Az értékelés során azt vizsgáljuk, hogy a technikai elemzés szerint újabb drasztikus külső behatás nélkül adott időtávon belül nagyobb eséllyel milyen irányú árfolyammozgást fog végezni.
Az értékelés az alábbi értékeket veheti fel: nagyon negatív, negatív, enyhén negatív, semleges, enyhén pozitív, pozitív, nagyon pozitív. Például, ha egy részvény esetén rövid távra a nagyon pozitív értékelést írjuk, akkor drasztikus külső behatás nélkül arra van jó esély, hogy a papír 15 kereskedési nap (azaz mintegy három hét) múlva magasabb árfolyamon fog forogni.
A technikai elemzés teljes körű értelmezéséhez, kérjük, hogy olvassa el az ezzel kapcsolatos általános tudnivalókat. Emellett szintén érdemes megnézni, hogy a technikai elemzés milyen módon tud segítséget nyújtani a kockázatkezelés során.
A jelen oldalon megjelenő írások nem valósítanak meg a 2007. évi CXXXVIII törvény (Bszt.) 4. § (2). bek 8. pontja szerinti befektetési elemzést és a 9. pont szerinti befektetési tanácsadást.